
금융 계산기를 만든 이유와 사용법: 예금·적금·대출 이자 계산
· 5분 읽기
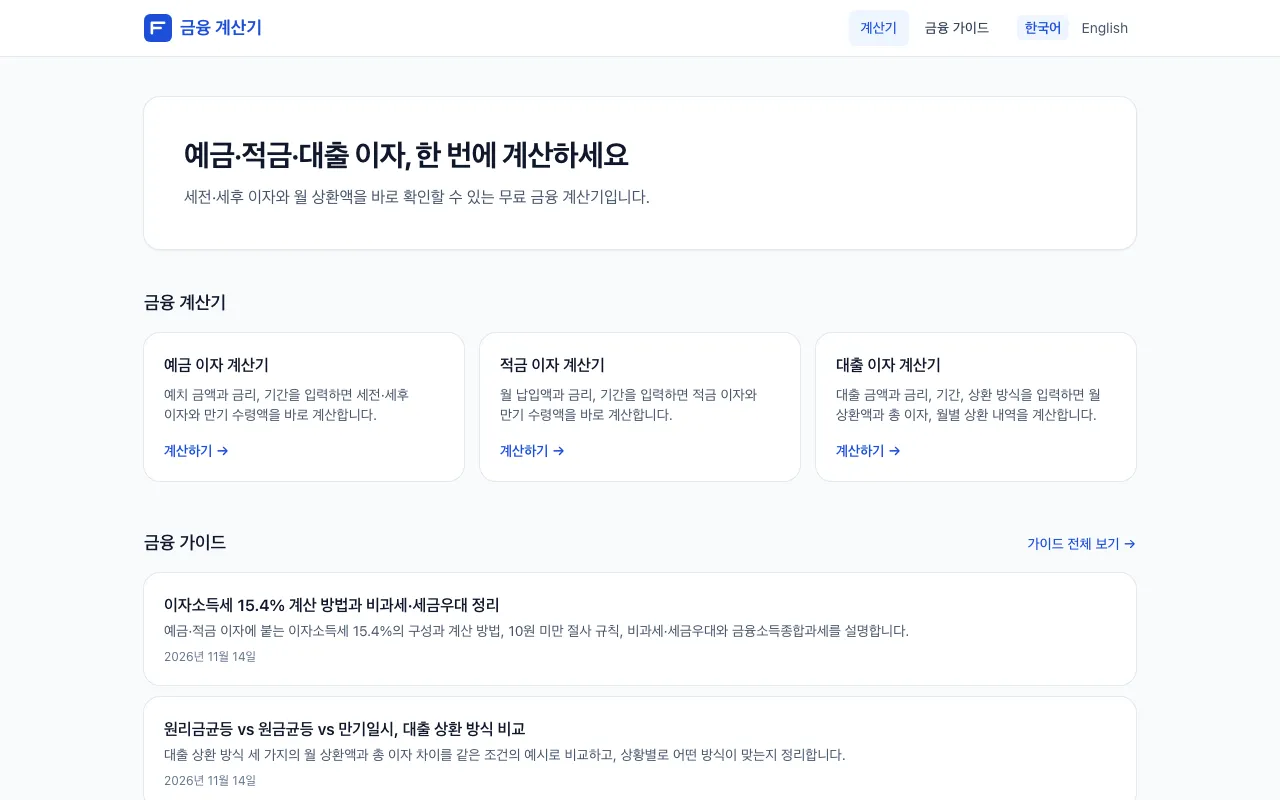
Kola Tools의 첫 블로그 글로 금융 계산기를 소개합니다. 왜 만들었는지, 예금·적금·대출 계산기가 각각 무엇을 어떻게 계산하는지, 그리고 계산하지 않는 것은 무엇인지 실제 화면과 숫자로 정리했습니다.
금융 계산기를 만든 이유
금리는 숫자 하나로 보이지만, 실제로 손에 들어오거나 나가는 돈은 그 숫자만으로 알기 어렵습니다.
- 예금 금리 3.5% 라고 해도 이자에서 이자소득세 15.4%가 빠지고 나면 실제로 받는 이자는 줄어듭니다.
- 적금 금리 3.5% 는 예금 3.5%와 이자가 다릅니다. 매달 넣는 돈마다 은행에 머무는 기간이 다르기 때문입니다.
- 대출 금리 4.5% 로 30년을 빌리면 총 이자가 얼마인지, 상환 방식에 따라 얼마나 달라지는지는 직접 계산해 보기 전에는 감이 오지 않습니다.
그래서 이런 질문에 바로 답할 수 있는 계산기를 다음 원칙으로 만들었습니다.
- 회원가입이나 설치 없이 페이지를 열면 바로 계산된다.
- 세전이 아니라 세금까지 뺀 금액을 보여 준다.
- 계산 공식과 반올림 규칙을 공개하고, 그 규칙대로 동작하는지 테스트로 검증한다.
- 입력한 금액은 서버로 보내지 않고 브라우저 안에서만 계산한다.
- 한국어와 영어를 모두 지원한다. 영어판은 미국 달러(USD) 기준으로 계산할 수 있다.
예금 이자 계산기
예금 이자 계산기는 목돈을 한 번에 맡기는 정기예금의 이자를 계산합니다. 예치 금액, 연 이자율, 예치 기간(개월), 과세 유형을 입력하면 결과가 바로 바뀝니다.
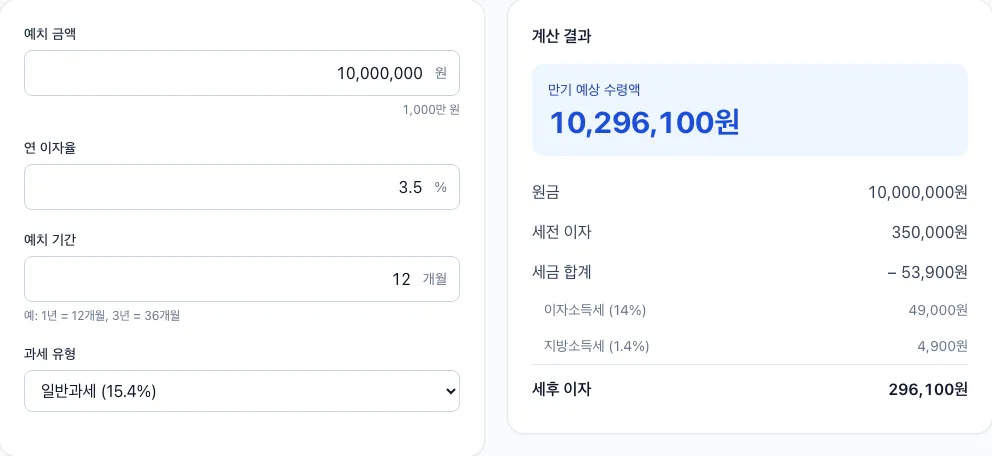
계산은 만기에 이자를 한 번에 받는 단리 방식입니다.
- 세전 이자 = 원금 × 연 이자율 × 개월 수 ÷ 12
- 세후 이자 = 세전 이자 − 세금
- 만기 수령액 = 원금 + 세후 이자
1,000만 원을 연 3.5%로 12개월 맡기면 세전 이자는 350,000원입니다. 일반과세(15.4%)를 고르면 이자소득세 49,000원과 지방소득세 4,900원, 합계 53,900원이 빠져 세후 이자 296,100원, 만기 수령액 10,296,100원이 됩니다.
과세 유형은 일반과세(15.4%), 세금우대(세율 직접 입력, 기본 9.5%), 비과세 중에서 고를 수 있습니다. 세금은 실제 원천징수처럼 세목별로 10원 미만을 버립니다. 자세한 내용은 이자소득세 15.4% 계산 방법 가이드에 정리해 두었습니다.
적금 이자 계산기
적금 이자 계산기는 매달 같은 금액을 넣는 정기적금의 이자를 계산합니다.
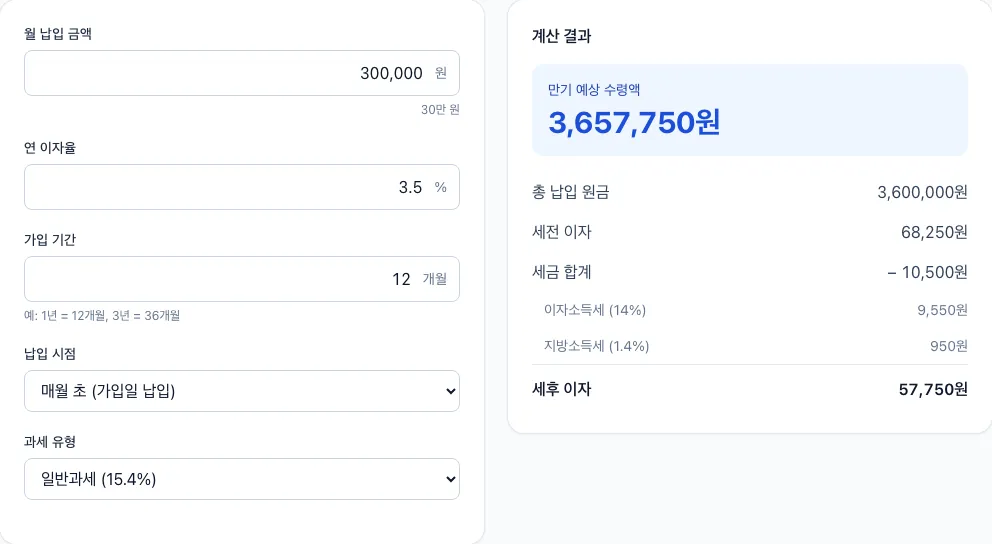
적금이 예금과 다른 점은 회차마다 이자가 붙는 기간이 다르다는 것입니다. 매월 초에 넣는다면 첫 달에 넣은 돈은 12개월, 마지막 달에 넣은 돈은 1개월 동안만 이자가 붙습니다. 그래서 12개월 적금은 회차별 예치 개월을 모두 더한 1 + 2 + … + 12 = 78개월분의 이자를 받습니다.
- 세전 이자 = 월 납입액 × 연 이자율 ÷ 12 × (회차별 예치 개월의 합)
월 30만 원, 연 3.5%, 12개월이면 세전 이자는 300,000 × 3.5% ÷ 12 × 78 = 68,250원입니다. 세금 10,500원을 빼면 세후 이자 57,750원, 만기 수령액은 총 납입 원금 360만 원을 더한 3,657,750원입니다.
같은 3.5%라도 360만 원을 처음부터 1년 동안 예금에 넣었다면 세전 이자가 126,000원이므로, 적금 이자는 그 절반 남짓입니다. 원금 전체가 1년 내내 예치되는 것이 아니기 때문입니다. 납입 시점은 매월 초(가입일 납입)와 매월 말 중에서 고를 수 있습니다.
대출 이자 계산기
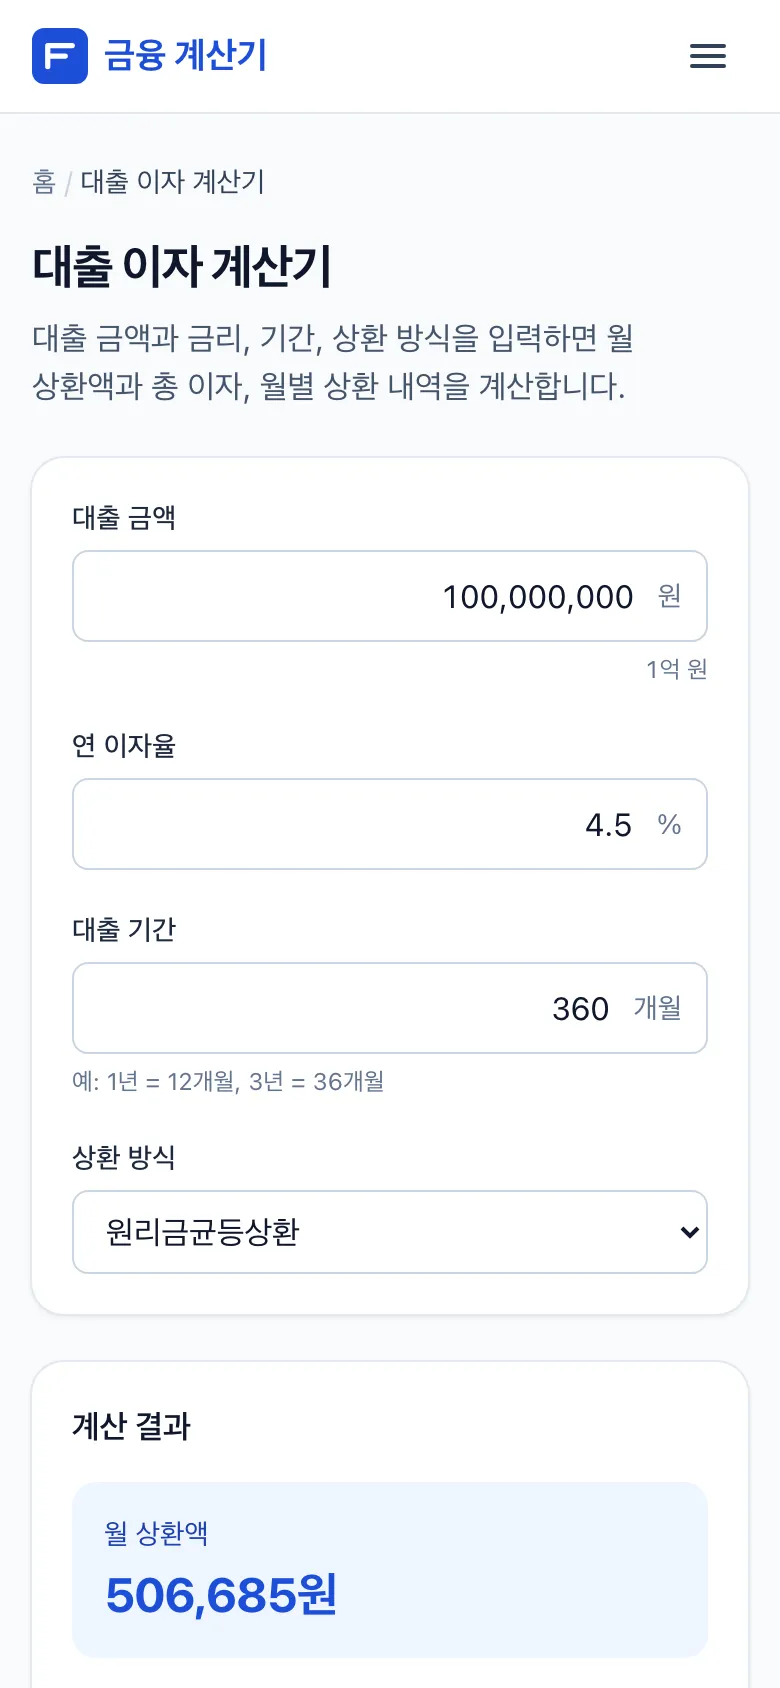
대출 이자 계산기는 고정금리 대출의 월 상환액과 총 이자, 월별 상환 내역을 계산합니다. 대출 금액, 연 이자율, 대출 기간, 상환 방식을 입력합니다.
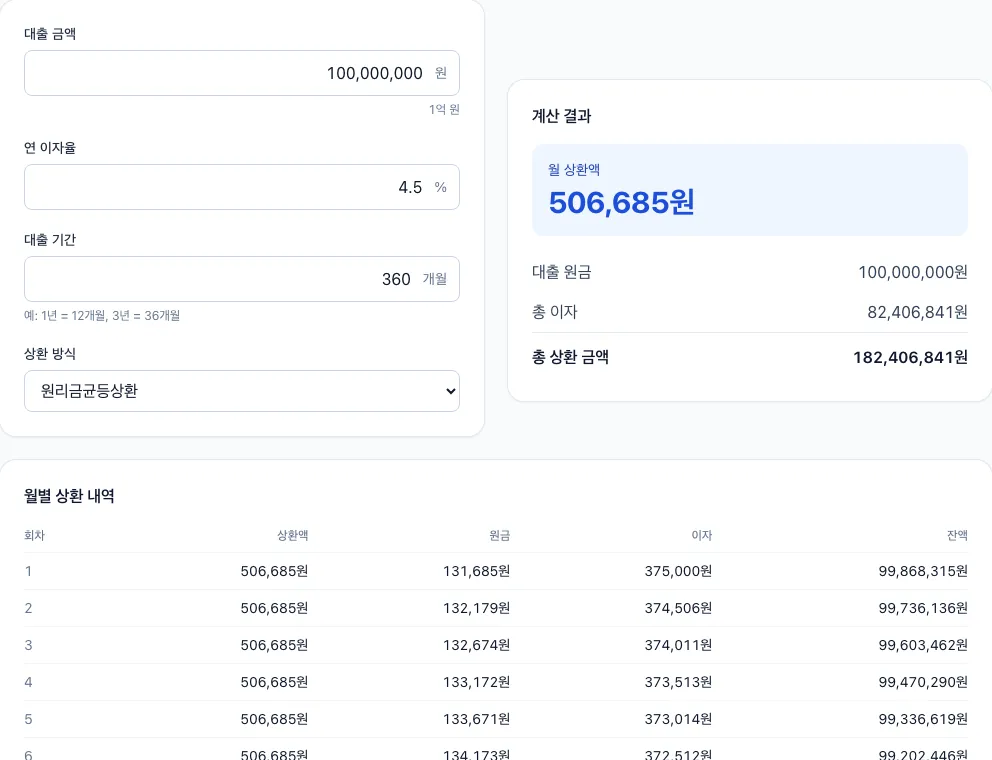
매달 이자는 남은 대출 잔액 × (연 이자율 ÷ 12) 로 계산합니다. 상환 방식은 세 가지를 지원하고, 같은 조건에서도 결과가 크게 달라집니다.
| 상환 방식 | 매달 내는 돈 | 총 이자 |
|---|---|---|
| 원리금균등상환 | 506,685원 (매달 같음) | 82,406,841원 |
| 원금균등상환 | 첫 달 652,777원 → 마지막 달 279,100원 | 67,687,688원 |
| 만기일시상환 | 매달 이자 375,000원, 만기에 원금 1억 | 135,000,000원 |
1억 원, 연 4.5%, 360개월 기준
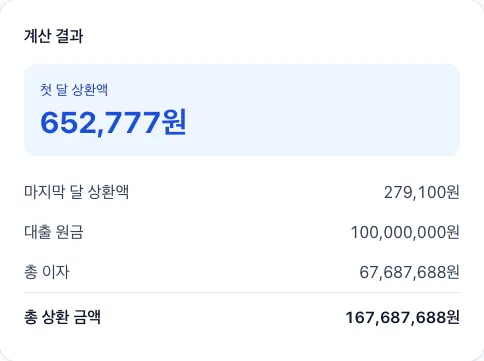
- 원금균등상환은 원금을 빨리 줄이기 때문에 총 이자가 가장 적지만, 처음 몇 년의 부담이 큽니다.
- 원리금균등상환은 매달 금액이 같아 생활비 계획을 세우기 쉽습니다.
- 만기일시상환은 매달 이자만 내므로 월 부담은 가장 작지만, 원금이 줄지 않아 총 이자가 가장 많습니다.
결과 아래의 월별 상환 내역 표에서는 회차마다 상환액 중 원금과 이자가 어떻게 바뀌는지 볼 수 있습니다. 원리금균등상환에서 첫 달에는 506,685원 중 375,000원이 이자지만, 회차가 지날수록 원금 비중이 커집니다. 상환 방식 비교는 원리금균등 vs 원금균등 vs 만기일시 가이드에 더 자세히 정리했습니다.
휴대폰에서는 입력 칸과 계산 결과가 위아래로 놓이고, 넓은 상환표는 표 안에서만 옆으로 밀어서 볼 수 있습니다.
계산은 어떻게 이루어지나요
계산 엔진은 화면과 분리된 TypeScript 함수로 만들었고, 모든 계산은 브라우저에서 이루어집니다. 결과를 믿을 수 있게 하려고 몇 가지 규칙을 정했습니다.
- 금액은 원 단위 정수로 계산합니다. 소수점 오차가 쌓이지 않도록 금액을 정수로 다루고, 큰 금액 × 이율 × 기간 계산은 정밀도가 떨어지지 않게 큰 정수(BigInt)로 계산합니다.
- 반올림 규칙을 정해 두었습니다. 예금·적금 이자는 원 미만을 버리고, 대출의 회차별 이자는 원 미만을 반올림하며, 반올림으로 생긴 차이는 마지막 회차에서 정리합니다.
- 테스트로 검증합니다. “회차별 원금의 합 = 대출 원금”, “마지막 잔액 = 0” 같은 조건과 계산 규칙 문서의 예시 값을 단위 테스트로 확인합니다. 이 글의 숫자는 모두 실제 계산기 화면에서 나온 결과입니다.
- 입력값은 주소에 저장됩니다. 값을 바꾸면 페이지 주소의 쿼리에 반영되므로, 주소를 복사해 다른 사람에게 같은 계산 결과를 보여 줄 수 있습니다.
계산하지 않는 것
계산 결과는 참고용 추정치입니다. 현재 버전은 다음을 반영하지 않으므로, 실제 가입이나 대출 전에는 금융기관에서 꼭 확인하세요.
- 실제 예치·대출 일수에 따른 일 단위 이자 (1개월 = 1/12년으로 계산)
- 월복리 상품, 우대금리 조건
- 중도해지 이율, 중도상환수수료
- 변동금리, 거치기간
은행 안내 금액과 몇 원~몇백 원 차이가 난다면 대부분 일 단위 이자 계산이나 첫 회차 기간 차이 때문입니다.
마치며
금리를 비교할 때는 숫자 자체보다 세후로 얼마를 받는지, 총 얼마를 갚는지를 보는 것이 중요합니다. 지금 고민 중인 예금·적금·대출 조건을 금융 계산기에 직접 넣어 보세요. 앞으로 이 블로그에서 Kola Tools의 다른 게임과 도구도 하나씩 소개하겠습니다.