
대출 금리 0.5%p, 기간 5년 차이가 총 이자를 얼마나 바꿀까
· 3분 읽기
대출을 알아볼 때 금리 0.5%p 차이나 대출 기간 5년 차이는 작아 보입니다. 하지만 수십 년 동안 갚는 대출에서는 총 이자가 수천만 원씩 달라집니다. 이 글에서는 1억 원 대출을 예로, 금융 계산기로 금리와 기간을 하나씩 바꿔 가며 월 상환액과 총 이자가 얼마나 달라지는지 계산해 봤습니다.
모든 숫자는 원리금균등상환, 고정금리를 가정해 금융 계산기로 계산한 참고용 값입니다. 실제 대출은 일 단위 이자 계산, 우대금리, 수수료 등에 따라 달라질 수 있습니다.
계산 조건
- 대출 금액: 1억 원
- 상환 방식: 원리금균등상환 (매달 같은 금액을 갚는 방식)
- 기준 조건: 연 4.5%, 30년(360개월)
- 하나만 바꿔 비교: 금리는 3.5%
5.5%, 기간은 10년30년
금리가 0.5%p 오르면
기간을 30년으로 두고 금리만 바꿔 봤습니다.
| 연 금리 | 월 상환액 | 총 이자 | 직전보다 늘어난 총 이자 |
|---|---|---|---|
| 3.5% | 449,045원 | 61,656,007원 | — |
| 4.0% | 477,415원 | 71,869,605원 | +10,213,598원 |
| 4.5% | 506,685원 | 82,406,841원 | +10,537,236원 |
| 5.0% | 536,822원 | 93,255,588원 | +10,848,747원 |
| 5.5% | 567,789원 | 104,404,047원 | +11,148,459원 |
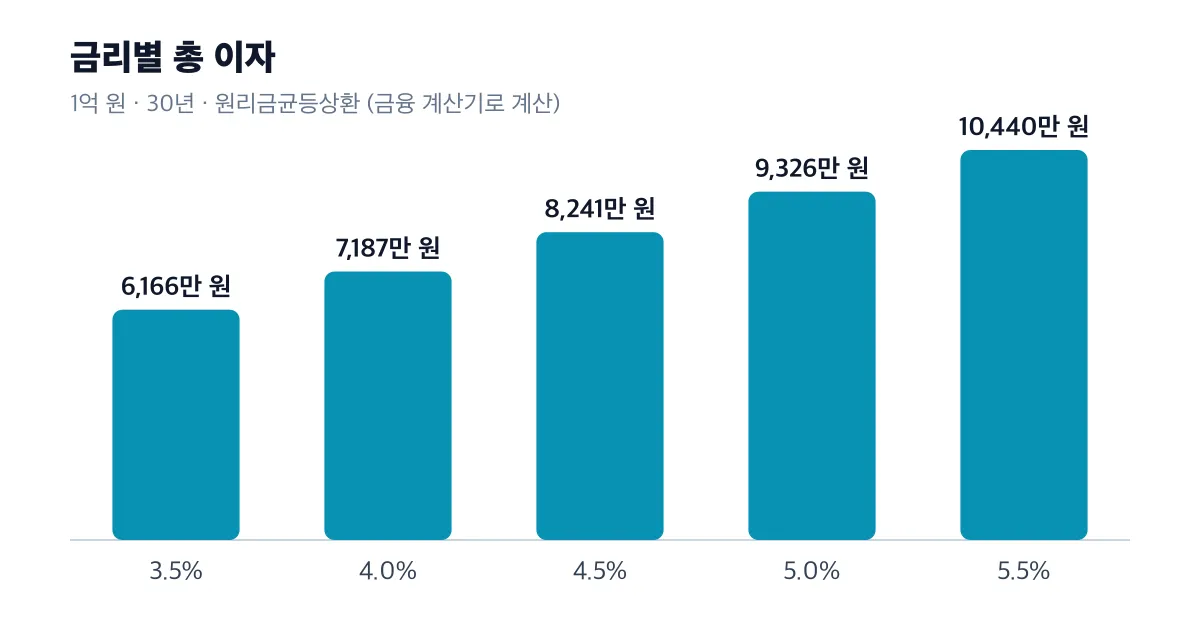
- 금리 0.5%p 차이로 월 상환액은 약 3만 원, 총 이자는 약 1,000만 원씩 달라집니다. 매달 3만 원은 작아 보여도 360번 쌓이면 1,000만 원이 넘습니다.
- 3.5%와 5.5%를 비교하면 월 상환액은 118,744원, 총 이자는 4,274만 원 차이가 납니다.
- 금리가 높을수록 같은 0.5%p가 만드는 차이도 조금씩 커집니다.
기간을 5년 늘리면
이번에는 금리를 4.5%로 두고 기간만 바꿔 봤습니다.
| 대출 기간 | 월 상환액 | 총 이자 | 5년 늘릴 때 월 상환액 | 5년 늘릴 때 총 이자 |
|---|---|---|---|---|
| 10년 | 1,036,384원 | 24,366,093원 | — | — |
| 15년 | 764,993원 | 37,698,817원 | −271,391원 | +13,332,724원 |
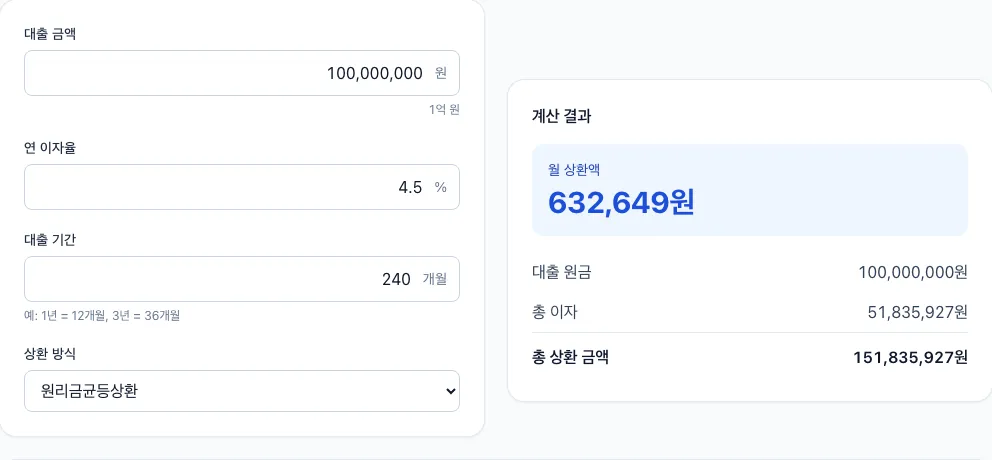
| 20년 | 632,649원 | 51,835,927원 | −132,344원 | +14,137,110원 |
| 25년 | 555,832원 | 66,749,857원 | −76,817원 | +14,913,930원 |
| 30년 | 506,685원 | 82,406,841원 | −49,147원 | +15,656,984원 |
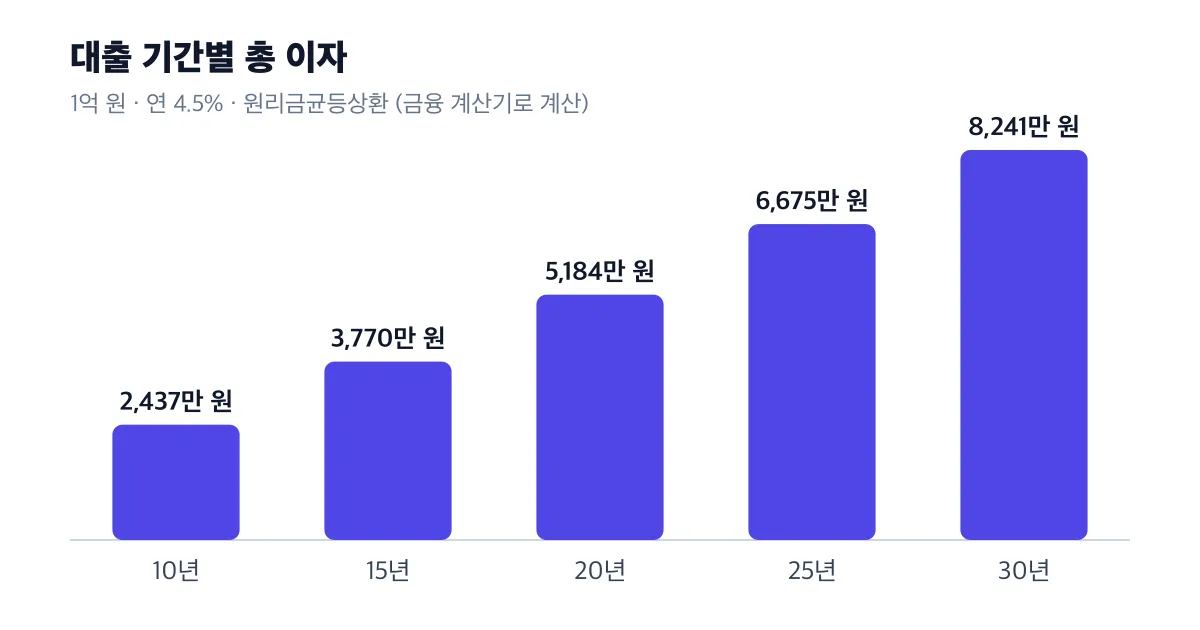
기간을 늘리면 월 상환액이 줄어드는 대신 총 이자가 늘어납니다. 그런데 표를 보면 기간이 길어질수록 효과가 불리해집니다.
- 10년 → 15년: 매달 27만 원을 덜 내는 대신 총 이자가 1,333만 원 늘어납니다.
- 25년 → 30년: 매달 겨우 4만 9천 원을 덜 내는데, 총 이자는 1,566만 원이나 늘어납니다.
- 20년과 30년을 비교하면 월 상환액은 125,964원밖에 차이 나지 않지만, 총 이자는 3,057만 원 차이입니다.
30년 대출에서는 원금 1억 원의 82%에 이르는 8,241만 원을 이자로 냅니다. 월 상환액이 감당되는 범위라면 기간을 조금 줄이는 것만으로 이자를 크게 아낄 수 있습니다.
계산 결과를 활용하는 법
- 매달 감당할 수 있는 상환액부터 정합니다. 그 금액 안에서 가장 짧은 기간을 고르면 총 이자가 가장 적습니다.
- 금리를 비교할 때는 총 이자로 환산해 봅니다. “0.3%p 차이” 같은 숫자를 계산기에 넣어 보면 실제 금액으로 비교할 수 있습니다.
- 상환 방식도 함께 바꿔 봅니다. 같은 조건에서 원금균등상환은 총 이자가 더 적지만 처음 몇 년의 부담이 큽니다. 자세한 비교는 상환 방식 가이드를 참고하세요.
- 결과 주소를 저장하거나 공유합니다. 금융 계산기는 입력값이 주소에 남아서, 비교하고 싶은 조건마다 주소를 저장해 두면 나중에 그대로 다시 열 수 있습니다.
계산에 반영되지 않는 것
이 계산은 고정금리와 매달 같은 날 상환을 가정합니다. 변동금리, 거치기간, 중도상환수수료, 우대금리 조건, 실제 일수에 따른 이자 계산은 반영되지 않습니다. 대출을 결정하기 전에는 금융기관에서 실제 조건으로 다시 확인하세요.
마치며
금리 0.5%p와 기간 5년은 숫자로는 작아도, 대출 전체로 보면 수천만 원의 차이입니다. 직접 고민 중인 조건을 대출 이자 계산기에 넣어 비교해 보세요. 금융 계산기를 만든 이야기와 다른 계산기는 첫 번째 글에서 소개했습니다.